
Faux conseiller bancaire Ce que décident les juges lorsque la victime a elle-même validé l’opération

 2 octobre 2026


Faux conseiller bancaire : Ce que décident les juges lorsque la victime a elle-même validé l’opération
Le scénario est devenu familier. Votre téléphone affiche le numéro de la banque, l’interlocuteur se présente comme un conseiller, évoque des opérations suspectes et propose de les annuler ou de sécuriser le compte. Quelques minutes plus tard, des virements ou des paiements ont été validés depuis votre application.
Le cadre légal
Le Code monétaire et financier impose à la banque de rembourser sans délai le client qui conteste une opération de paiement non autorisée (article L. 133-18 Code monétaire et financier). Elle peut s’y soustraire lorsque le client a agi frauduleusement ou n’a pas respecté intentionnellement ou par négligence grave ses obligations de sécurité (article L. 133-19, IV). La preuve de cette négligence pèse sur la banque. Le client doit de son côté signaler l’opération sans tarder et au plus tard dans les treize mois suivant le débit (article L. 133-24). Le litige se concentre donc sur la notion de négligence grave et sur la preuve.
L’arrêt du 23 octobre 2024
Par un arrêt publié du 23 octobre 2024 (n° 23-16.267), la chambre commerciale de la Cour de cassation a rejeté le pourvoi formé par une banque. Un client avait été appelé par une personne se présentant comme l’assistante de sa conseillère, depuis un numéro qui s’affichait comme celui de cette dernière et lui demandait d’ajouter, grâce à ses données personnelles de sécurité, cinq personnes sur la liste des bénéficiaires de virements. Le client avait validé les opérations et 54 500 € ont été détournés.
La Cour rappelle d’abord qu’il incombe à la banque de prouver la négligence grave de son client (la charge de la preuve pèse sur la banque). Elle approuve ensuite la cour d’appel d’avoir écarté cette négligence après avoir relevé que le numéro affiché était celui de la conseillère que le client croyait s’adresser à une salariée de la banque que celle-ci lui avait assuré que l’opération était sécurisée et que l’usurpation du numéro l’avait mis en confiance et avait diminué sa vigilance.
Arrêt disponible : https://www.legifrance.gouv.fr/juri/id/JURITEXT000050442874/
Un contrôle qui reste concret : l’arrêt du 4 mars 2026
Cette décision ne vaut pas brevet d’innocence pour toutes les victimes. Le 4 mars 2026, la même chambre a cassé, dans un arrêt publié (n° 24-19.588), un jugement du tribunal de proximité de Morlaix qui avait condamné une banque à rembourser son client. Celui-ci, appelé depuis le numéro de son agence, avait validé deux paiements à distance en croyant annuler des opérations frauduleuses. Le tribunal avait écarté la négligence grave au motif que l’appel provenait du numéro officiel de l’agence, pendant ses heures d’ouverture.
La Cour lui reproche de ne pas avoir recherché si le message de confirmation envoyé par la banque, qui mentionnait une validation de paiement et non une annulation, ne permettait pas au client de soupçonner la fraude. Elle ne dit pas pour autant que ce client a commis une négligence grave. Elle exige que les juges examinent concrètement ce qu’il a vu et lu au moment de valider.
Pour lire l’arrêt : https://www.legifrance.gouv.fr/juri/id/JURITEXT000053641896/
Les réflexes à avoir
En pratique, la victime doit faire opposition sans attendre, contester les opérations par écrit en précisant qu’elle ne les a pas autorisées et en demandant leur remboursement, puis déposer plainte.
Elle a intérêt à conserver tout ce qui permettra de reconstituer le déroulement de la fraude : captures d’écran de l’application, SMS et notifications de validation, historique des appels, échanges avec la banque.
Si vous avez été victime d’une fraude de ce type, n’hésitez pas à contacter le cabinet.
Sandrine NEFF
Avocate au barreau de Toulouse
Tel : 05 61 55 13 52
Mail : contact@sandrine-neff-avocat.fr
22, boulevard Lazare Carnot 31000 Toulouse
http://sandrine-neff-avocat.fr
Contact
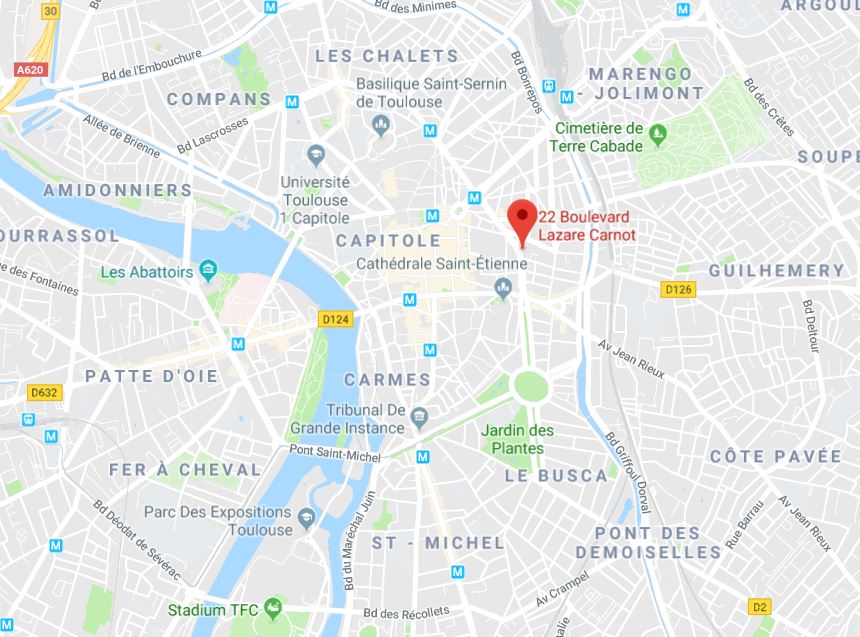
Adresse : 22 bd Lazare Carnot
31000 Toulouse,
Tel : 05 61 55 13 52
Fax: 05 62 26 47 19
Email : contact@sandrine-neff-avocat.fr,
Website : http://sandrine-neff-avocat.fr/


